Déclarer une dépendance non chauffée au cadastre : le guide complet 2026
Tu viens d’aménager un garage, une cave ou un abri de jardin pour ton client ? La question de la déclaration cadastrale se pose immédiatement. Les dépendances non chauffées représentent un point de vigilance majeur dans la gestion immobilière, car leur non-déclaration peut entraîner des redressements fiscaux importants. Entre obligations légales et optimisation fiscale, comprendre les règles applicables aux dépendances non chauffées devient un atout concurrentiel pour accompagner tes clients sereinement et éviter les mauvaises surprises.
Qu’est-ce qu’une dépendance non chauffée selon l’administration fiscale ?
Une dépendance non chauffée désigne tout local ou construction annexe rattaché à une habitation principale, mais dépourvu de système de chauffage permanent. L’administration fiscale considère ces espaces comme des surfaces taxables, même s’ils ne font pas partie de la surface habitable au sens du Code de la construction.
Les types de dépendances concernées
Voici les constructions classées comme dépendances non chauffées :
- Garages : qu’ils soient attenants ou séparés de l’habitation principale
- Caves et sous-sols : même partiellement enterrés, dès lors qu’ils dépassent 1,80 m de hauteur
- Celliers et buanderies : non intégrés à la surface habitable
- Greniers et combles : non aménagés mais accessibles
- Remises et ateliers : dédiés au stockage ou aux activités manuelles
- Abris de jardin : d’une surface supérieure à 5 m²
- Vérandas non chauffées : même vitrées si elles n’ont pas de chauffage intégré
- Pergolas fermées : avec au moins trois côtés clos
La distinction cruciale : surface habitable vs surface taxable
Attention à ne pas confondre surface habitable et surface taxable. Une dépendance non chauffée n’entre jamais dans le calcul de la surface habitable (définie par la loi Boutin ou Carrez), mais elle est systématiquement prise en compte dans la surface taxable pour le calcul de la taxe foncière.
L’obligation légale de déclaration au cadastre
La réponse est sans ambiguïté : oui, tu dois déclarer toute dépendance non chauffée au cadastre. Cette obligation découle de l’article 1406 du Code général des impôts qui impose aux propriétaires de déclarer toute construction nouvelle, reconstruction ou modification d’un bâtiment existant.
Les délais à respecter
Le propriétaire dispose de 90 jours à compter de l’achèvement des travaux ou de la réalisation de la construction pour effectuer sa déclaration. Ce délai est strict et son non-respect expose à des pénalités financières.
Pour une construction neuve, le point de départ est la date de déclaration d’achèvement des travaux (DAACT). Pour un bâtiment existant qui change d’affectation, le délai court à partir du moment où la transformation est effective.
Le formulaire H1 : ton outil de déclaration
La déclaration s’effectue via le formulaire H1 (disponible sur impots.gouv.fr) pour les maisons individuelles. Ce document recense toutes les caractéristiques du bien, y compris les dépendances. Les informations à fournir incluent :
- La nature précise de la dépendance
- Sa surface au sol
- Sa hauteur sous plafond
- Les matériaux de construction
- L’année de construction ou de transformation
Impact fiscal des dépendances non chauffées
Déclarer une dépendance non chauffée a des conséquences directes sur la fiscalité locale. Comprendre ces mécanismes te permet d’accompagner tes clients avec précision et d’anticiper leurs questions.
Le calcul de la taxe foncière
Les dépendances non chauffées entrent dans le calcul de la valeur locative cadastrale, base de la taxe foncière. Cependant, elles sont affectées d’un coefficient minoré par rapport aux surfaces habitables chauffées.
Généralement, une dépendance non chauffée est évaluée à environ 30% de la valeur d’une surface habitable équivalente. Ce coefficient varie selon les départements et la nature précise de la dépendance.
Tableau comparatif de l’impact fiscal
| Type de dépendance | Coefficient d’évaluation | Impact sur taxe foncière (estimation) | Seuil de surface à déclarer |
|---|---|---|---|
| Garage attenant | 30-40% | +150-250€/an pour 20m² | Toute surface |
| Cave/sous-sol | 20-30% | +100-200€/an pour 20m² | Hauteur > 1,80m |
| Abri de jardin | 20-30% | +80-150€/an pour 15m² | > 5m² |
| Véranda non chauffée | 40-50% | +200-350€/an pour 20m² | Toute surface |
| Atelier/remise | 25-35% | +120-220€/an pour 20m² | > 5m² |
Note : Ces montants sont donnés à titre indicatif et varient significativement selon les taux votés par les collectivités locales.
Les risques de la non-déclaration
Omettre de déclarer une dépendance non chauffée n’est pas une simple négligence administrative. Les conséquences peuvent être lourdes pour ton client, et ta responsabilité de conseil peut être engagée.
Les sanctions financières
En cas de contrôle, l’administration fiscale peut appliquer :
- Un rappel d’impôts : taxation rétroactive sur 3 ans (voire 6 ans en cas de mauvaise foi avérée)
- Une majoration de 40% : pour manquement délibéré aux obligations déclaratives
- Une amende de 150€ : pour défaut ou retard de déclaration
- Des intérêts de retard : calculés à 0,20% par mois
La détection par l’administration
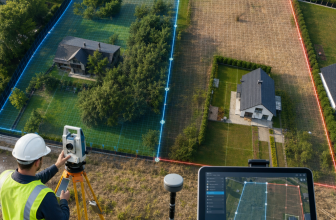
Tu dois savoir que l’administration fiscale dispose désormais d’outils numériques puissants pour détecter les constructions non déclarées. Les images satellites et les survols aériens permettent de comparer les déclarations cadastrales avec la réalité du terrain. Les communes renforcent également leurs contrôles lors des demandes de permis de construire ou lors des mutations immobilières.
Les cas particuliers et exceptions
Les abris de jardin de moins de 5m²
Un abri de jardin dont la surface au sol n’excède pas 5m² est dispensé de déclaration préalable en urbanisme, mais cela ne signifie pas qu’il échappe à la fiscalité locale. À partir de 2m², un abri de jardin peut être taxable selon les règles locales d’urbanisme.
Les constructions temporaires
Une construction démontable et déplaçable, installée pour une durée inférieure à 3 mois, n’est généralement pas soumise à déclaration cadastrale. Au-delà, elle entre dans le champ de la taxation.
Les piscines : un cas à part
Bien que non chauffées (ou du moins pas considérées comme surfaces habitables), les piscines constituent un élément d’agrément taxable. Une piscine enterrée ou semi-enterrée de plus de 10m² doit être déclarée et augmente significativement la valeur locative cadastrale du bien.
La procédure complète de déclaration
Étape 1 : Rassembler les documents
Avant de remplir le formulaire H1, assure-toi de disposer de :
- Le plan de masse de la propriété
- Les plans de la construction ou de la dépendance
- La déclaration d’achèvement des travaux (DAACT)
- Le permis de construire ou la déclaration préalable
- Les factures des entreprises ayant réalisé les travaux
Étape 2 : Remplir le formulaire H1
Le formulaire H1 se décompose en plusieurs sections. Pour les dépendances, tu dois :
- Cocher la case correspondant au type de dépendance
- Indiquer la surface précise en m²
- Préciser la hauteur sous plafond
- Mentionner les matériaux de construction
- Indiquer l’année de construction
Étape 3 : Transmettre la déclaration
Deux options s’offrent à ton client :
- En ligne : via l’espace personnel sur impots.gouv.fr (méthode recommandée pour sa rapidité et sa traçabilité)
- Par courrier : envoi du formulaire papier au centre des finances publiques dont dépend le bien
Outils digitaux pour simplifier la gestion cadastrale
En tant que professionnel de l’immobilier, tu peux t’appuyer sur des solutions logicielles qui facilitent la gestion des déclarations cadastrales et le suivi des obligations fiscales de tes clients.
Les logiciels de gestion cadastrale
Des plateformes SaaS spécialisées permettent de :
- Centraliser les données cadastrales de tous tes biens en portefeuille
- Recevoir des alertes automatiques sur les échéances déclaratives
- Générer automatiquement les formulaires H1 pré-remplis
- Calculer l’impact fiscal estimé d’une nouvelle dépendance
- Archiver numériquement tous les justificatifs
Les logiciels de gestion de biens immobiliers
Les solutions de property management intègrent souvent des modules de suivi cadastral. Ces outils te permettent de proposer un service à valeur ajoutée à tes clients propriétaires, en les alertant proactivement sur leurs obligations déclaratives.
Les outils de métrés et de calcul de surface
Des applications mobiles permettent désormais de mesurer avec précision les surfaces d’une dépendance directement depuis un smartphone ou une tablette. Ces relevés peuvent être exportés et intégrés dans les déclarations fiscales, réduisant les risques d’erreur et te faisant gagner un temps précieux lors de tes visites.
Conseils pratiques pour tes clients
Anticiper lors de l’achat
Lors d’une transaction immobilière, vérifie systématiquement que toutes les dépendances existantes ont bien été déclarées par le vendeur. Une discordance entre la réalité et les données cadastrales peut entraîner un redressement fiscal pour le nouveau propriétaire, même s’il n’est pas à l’origine de l’omission.
Documenter systématiquement
Recommande à tes clients de conserver tous les justificatifs : photos avant/après travaux, factures, déclarations d’urbanisme, échanges avec l’administration. Cette documentation sera précieuse en cas de contrôle ou de contestation.
Déclarer même en cas de doute
Face à une situation ambiguë, le principe de précaution s’applique : mieux vaut déclarer une construction et voir l’administration confirmer qu’elle n’est pas taxable, plutôt que de risquer un redressement ultérieur.
L’impact sur la valeur du bien
Paradoxalement, une dépendance correctement déclarée valorise un bien immobilier. Elle atteste de la conformité administrative du bien et rassure les acquéreurs potentiels. À l’inverse, une dépendance non déclarée constitue un vice qui peut justifier une baisse de prix ou une renégociation lors de la vente.
L’argument commercial
Tu peux transformer cette contrainte réglementaire en argument de vente. Un bien avec toutes ses dépendances correctement déclarées se vend plus rapidement et à meilleur prix qu’un bien présentant des zones d’ombre administratives. C’est un gage de sérieux qui fait la différence face à des acheteurs de plus en plus avertis.
Régularisation d’une dépendance non déclarée
Si ton client découvre qu’une dépendance n’a jamais été déclarée, la régularisation spontanée reste la meilleure option.
La procédure de régularisation
Le propriétaire doit :
- Remplir le formulaire H1 en mentionnant la date réelle de construction
- Joindre une lettre explicative précisant les circonstances de l’omission
- Déposer le dossier auprès du service des impôts fonciers
Dans la majorité des cas, une régularisation spontanée avant contrôle permet d’éviter les majorations pour mauvaise foi, même si le rappel d’impôts sur 3 ans reste dû.
L’accompagnement par un professionnel
Ton rôle de conseil prend tout son sens dans ces situations délicates. Orienter ton client vers un expert-comptable ou un avocat fiscaliste peut s’avérer judicieux pour les dossiers complexes ou les montants importants.
Récapitulatif : les points clés à retenir
Déclarer une dépendance non chauffée au cadastre n’est pas une option mais une obligation légale stricte. Cette démarche administrative, souvent perçue comme contraignante, protège en réalité ton client contre des redressements fiscaux coûteux et valorise son patrimoine immobilier.
Les outils numériques modernes transforment cette obligation en opportunité : en automatisant le suivi cadastral et en alertant sur les échéances, tu proposes un service différenciant qui fidélise tes clients et renforce ton positionnement d’expert.
La maîtrise de ces enjeux fiscaux te permet de sécuriser tes transactions, d’anticiper les questions de tes clients et de te positionner comme un interlocuteur de confiance sur l’ensemble du cycle de vie du bien immobilier. Dans un marché concurrentiel, cette expertise technique devient un avantage décisif pour développer ton portefeuille et augmenter ton chiffre d’affaires.